Si un cliente o proveedor entra en concurso, la plata que te debe queda en pausa ⏸️. Por eso conviene entender qué es el procedimiento concursal, cómo funciona ante INDECOPI y cómo saber si una empresa está en uno antes de hacer negocios con ella.
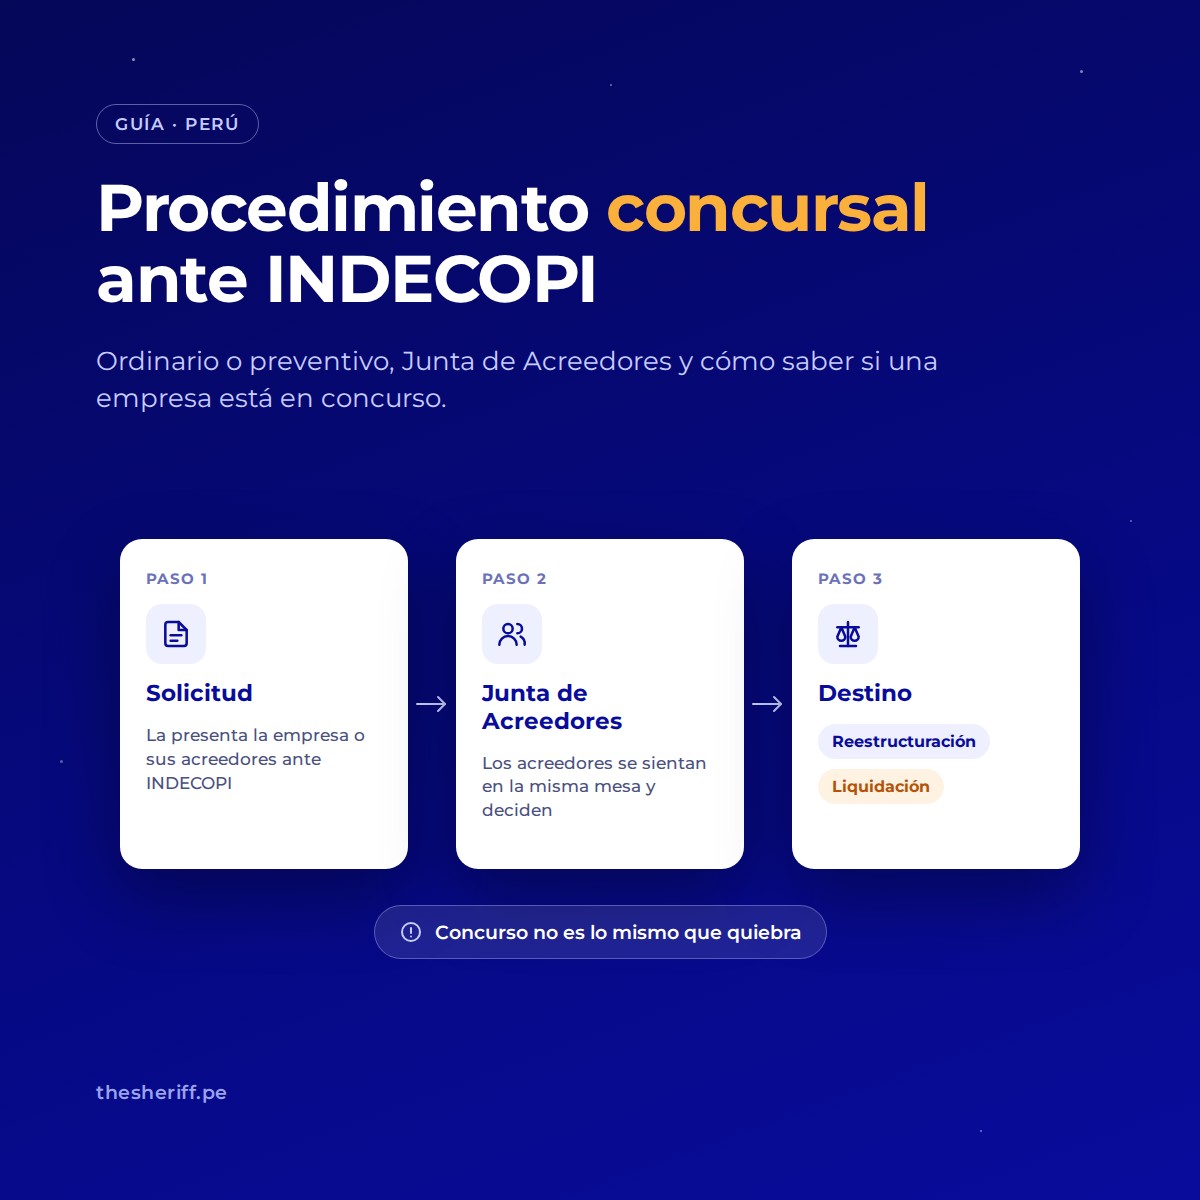
Es un proceso ante INDECOPI 🏛️ para empresas que no pueden pagar sus deudas, o que ven venir ese problema. En vez de que cada acreedor cobre por su lado, todos se sientan en la misma mesa y deciden qué hacer con la empresa.
Ojo 👀: concurso no es lo mismo que quiebra. La quiebra la declara un juez al final, y solo si en la liquidación los bienes no alcanzan para pagar.
El concurso busca dos cosas 🎯:
Todo esto lo regula la Ley General del Sistema Concursal, Ley N° 27809, vigente desde 2002 📜. La aplica la Comisión de Procedimientos Concursales de INDECOPI y sus oficinas regionales.
Hay dos caminos y la diferencia está en el momento 🕐: el ordinario llega con la crisis encima y el preventivo, antes de que estalle.
Se activa cuando la empresa ya tiene problemas serios de pago. Lo puede pedir:
Es para empresas que todavía no llegan a esa situación, pero ven venir problemas de liquidez 🌧️. Solo lo puede pedir la propia empresa. El objetivo es negociar con sus acreedores un Acuerdo Global de Refinanciación: un nuevo calendario de pagos, con tasas y garantías. Mientras tanto, la empresa sigue operando.
En el ordinario, los acreedores eligen el destino de la empresa:
Hay dos puertas de entrada 🚪: la empresa deudora o sus acreedores.
La empresa puede pedir el concurso ordinario si está en alguno de los casos de arriba, o el preventivo si todavía no llega a ese punto. En ambos casos tiene que presentar su información contable y financiera, y la lista de sus acreedores.
Si una empresa te debe más de 50 UIT (sola o sumando lo que le debe a otros acreedores que se unan a tu pedido), con más de 30 días de atraso, puedes pedir que INDECOPI la someta a concurso ⚖️. Eso sí: desde que se publica el concurso, tú también quedas sujeto a sus reglas.
La Junta es la que manda en el concurso 🗳️. La forman los acreedores con créditos reconocidos, y sus acuerdos se toman con más del 66,6 % del monto de esos créditos.
Para tener voz y voto, primero tienes que pedir que INDECOPI reconozca lo que te deben. Tienes 30 días hábiles desde que el concurso se publica en el Boletín Concursal 📅. Si llegas tarde, tu crédito queda como tardío y pierdes voz en las decisiones clave. Moraleja: si tienes clientes con señales de alerta, revisa el Boletín seguido.
La Junta decide si la empresa sigue con un plan de reestructuración o va a liquidación. Si elige reestructurar, aprueba el plan de pagos. Si elige liquidar, aprueba el convenio de liquidación y nombra a un liquidador 📝.
La forma directa es buscarla en el Boletín Concursal de INDECOPI 🔍, por su razón social o RUC. Ahí se publica el inicio de los concursos, las convocatorias a Junta y otras resoluciones. Es público y gratis.
El problema no es solo que ya esté en concurso, sino que vaya camino a uno 🚩. Le das crédito, le despachas mercadería o le adelantas plata a una empresa que puede terminar liquidándose. Mira también las señales previas: protestos, registros de morosidad, deuda tributaria y juicios. Te lo explicamos en cómo validar una quiebra judicial en INDECOPI.
Si te debe plata de antes de la publicación del concurso ⏸️:
Lo que te deba por ventas o servicios posteriores a la publicación sí se paga a su vencimiento ✅. Más detalles en si una empresa quiebra: qué pasa con las deudas.
Antes de dar crédito, mira el cuadro completo 🧾: información del sistema financiero, registros de morosidad, protestos, deuda tributaria y juicios. Un reporte de deudas de empresas te muestra en qué pie está tu contraparte, y un reporte de análisis lo junta todo en una sola evaluación.
El concurso ordinario no es el único camino 🧭. Si una empresa detecta a tiempo que no le va a alcanzar para pagar, puede renegociar con sus acreedores o pedir el concurso preventivo antes de que la crisis la obligue. Mientras antes actúe, más opciones tiene de recuperarse. Lo analizamos en del ahogo financiero a la recuperación: ¿es la insolvencia una salida viable en Perú?.
Revisar el Boletín Concursal a mano, empresa por empresa, no escala 😮💨. Con Sheriff ingresas un RUC y en segundos ves:
Parte por los datos de empresa por RUC y entérate antes que el resto 🤠.
El ordinario se activa cuando la empresa ya está en crisis, y lo pueden pedir ella o sus acreedores. El preventivo lo pide solo la empresa, antes de la crisis, para refinanciar sus deudas.
Sí. En el preventivo y en la reestructuración sigue funcionando. Solo si los acreedores deciden liquidarla deja de operar normalmente y se venden sus bienes.
Lo que te debía antes de la publicación queda suspendido: tienes que pedir su reconocimiento en 30 días hábiles y cobrarás según el orden de la ley. Lo que te deba después se paga normalmente.
No hay un plazo fijo. Depende de cada caso: una reestructuración puede tomar varios años y una liquidación dura lo que tome vender los bienes y pagar.
Búscala en el Boletín Concursal de INDECOPI por su razón social o RUC. Con Sheriff lo ves en el mismo perfil de evaluación de la empresa.
¿Sabes con quién estás haciendo negocios? 🤠 Activa tu demo en Sheriff y descúbrelo antes de firmar.
 Contáctanos