October 16, 2026
Un motor de riesgo convierte un criterio que vive en la cabeza de las personas en un conjunto de reglas que se aplican igual a todos los casos y quedan registradas 🧠. Acá vas a ver qué componentes lo forman, qué fuentes necesita conectar en Perú, cómo implementarlo paso a paso y qué preguntarle a un proveedor antes de firmar.
Un motor de riesgo es un sistema que toma los datos de una contraparte —un cliente, un proveedor o un socio—, les aplica las reglas que definió tu empresa y entrega una decisión: aprobar, rechazar o enviar a revisión ⚙️. La diferencia con una evaluación manual no es solo la velocidad, sino la consistencia: dos casos iguales reciben la misma respuesta, y cada respuesta queda explicada.
Se usa para decidir si das crédito y con qué monto y plazo, si incorporas a un proveedor o si una operación necesita controles adicionales.
Una calificación resume en una categoría o un número qué tan probable es que una empresa no pague. Un motor de riesgo usa esa calificación como un insumo más, junto con otras reglas, y decide qué hacer con ella 📊.
En Perú, la SBS asigna a cada deudor una categoría según sus días de atraso: Normal, Con Problemas Potenciales (CPP), Deficiente, Dudoso y Pérdida. Un motor puede, por ejemplo, aprobar de forma automática a los clientes en Normal, pedir garantías a los que están en CPP y derivar a revisión al resto. Entiende la calificación crediticia SBS: qué es y cómo se calcula, la clasificación del deudor SBS y cómo interpretarla y el reporte crediticio SBS: qué es y cómo solicitarlo.
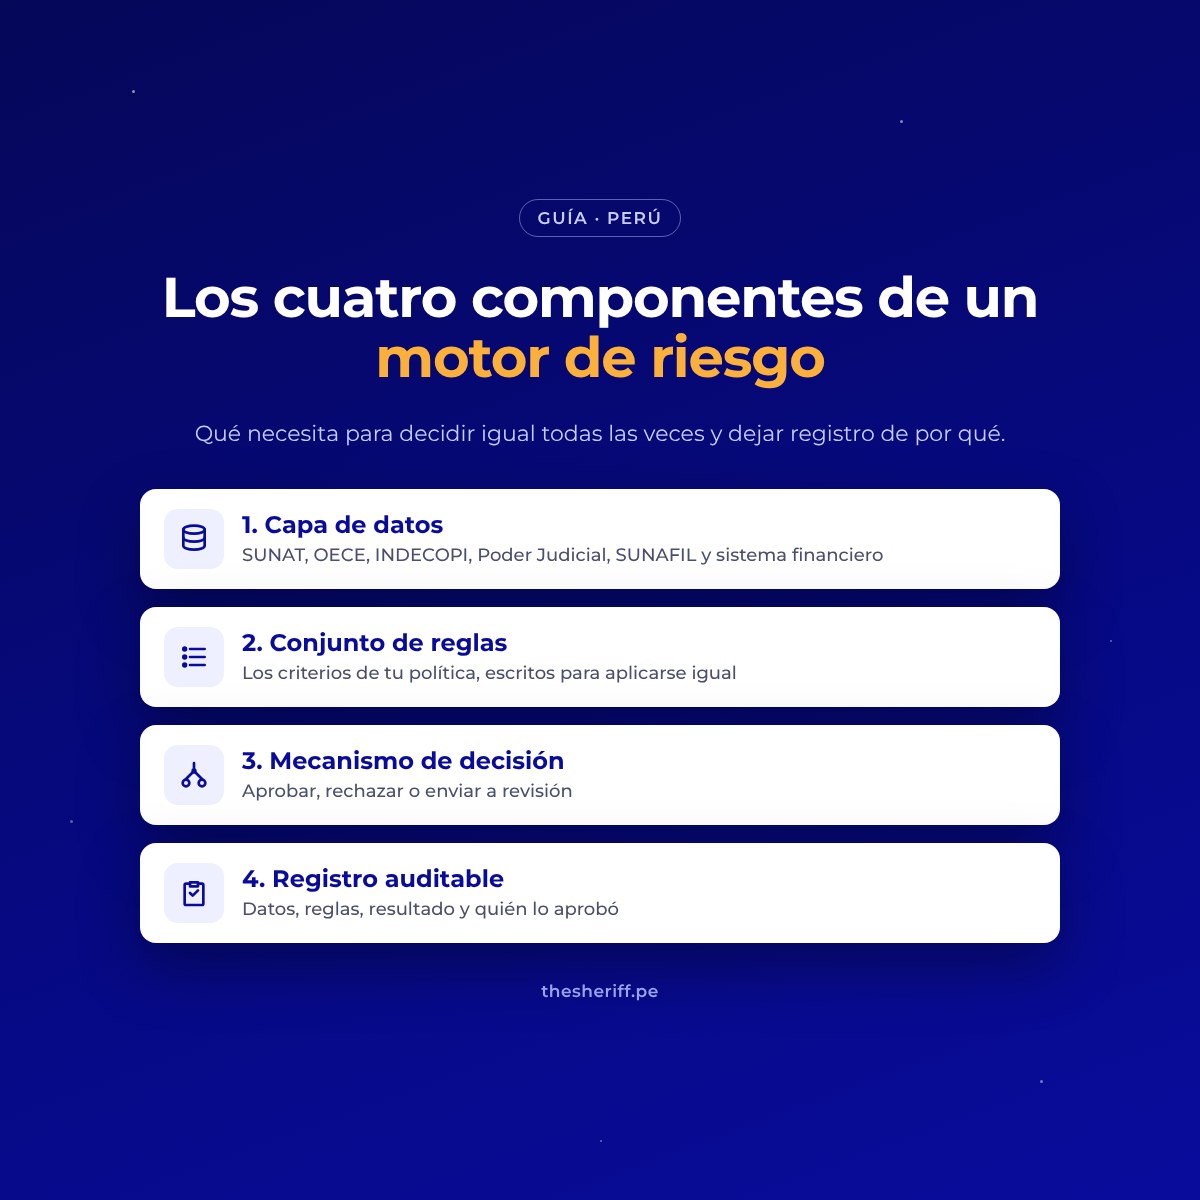
Todo motor, simple o sofisticado, tiene cuatro piezas.
Es la conexión con las fuentes: registros públicos, información del sistema financiero y los datos internos de tu empresa, como el historial de pagos, los montos y la antigüedad de la relación 🔌. Si los datos llegan tarde o incompletos, el resto no sirve.
Son los criterios de tu política, escritos de forma que una máquina los pueda aplicar 📏: "si el RUC no está activo, rechazar"; "si tiene deuda coactiva, enviar a revisión"; "si la exposición supera cierto monto, pedir garantía".
Combina las reglas y entrega un resultado ✅. Puede funcionar con reglas excluyentes (una sola alerta grave basta para rechazar), con puntaje (cada señal suma o resta) o con una mezcla de ambos.
Guarda qué datos se consultaron, qué reglas se aplicaron, qué resultado salió y quién lo aprobó o lo modificó 🗂️. Es lo que te permite explicar una decisión meses después, frente a un comité, un auditor o un fiscal.
Un motor vale lo que valen sus fuentes. Estas son las que no pueden faltar.
La Consulta RUC confirma que la empresa existe, si su RUC está activo, si está habido o no habido, quiénes son sus representantes y si tiene deuda coactiva remitida a centrales de riesgo 🧾. Es la regla de entrada de casi cualquier motor. Mira cómo buscar empresa por RUC y su información comercial clave, cómo hacer una consulta de deuda SUNAT paso a paso y el reporte tributario para terceros: cómo obtenerlo y analizarlo.
Desde abril de 2025 el OSCE pasó a ser el OECE. Su relación de proveedores sancionados muestra multas e inhabilitaciones para contratar con el Estado 🏛️. En un motor de evaluación de proveedores, una inhabilitación vigente suele ser regla de rechazo. Revisa la guía para identificar proveedores sancionados en Perú y las inhabilidades para contratar en Perú y cómo verificarlas.
El Boletín Concursal publica a las empresas que entran a un procedimiento concursal, y el portal Mira a quién le compras muestra las sanciones en protección al consumidor 📉. Un concurso en curso cambia por completo las condiciones de cobro, así que el motor debe detectarlo. Mira cómo validar una quiebra judicial en INDECOPI.
La Consulta de Expedientes Judiciales permite ubicar procesos donde la empresa es parte ⚖️. Para el motor, lo más relevante son las demandas de cobro iniciadas por otros acreedores: dicen más que un litigio comercial común.
Las resoluciones del sistema inspectivo de SUNAFIL se buscan por RUC o razón social 👷. Los incumplimientos laborales repetidos anticipan problemas de caja y te pueden alcanzar si el proveedor trabaja dentro de tus instalaciones. Más en deudas laborales en Perú y lo que implican para empresas y socios.
La clasificación del deudor es la señal más directa de cómo paga una empresa 📊. La SBS entrega su reporte solo al titular; a terceros, la información del sistema financiero llega a través de las centrales de riesgo privadas. Revisa cómo saber si tienes deuda en la SBS.
Quiénes son los socios y los representantes, y si cambiaron hace poco 📂. Un cambio de representante que nadie te comunicó o socios vinculados a otras empresas con alertas son señales que el motor debe considerar. Mira cómo saber quiénes son los socios de una empresa en Perú.
Si vas a usar un motor de un tercero, estas preguntas separan una buena herramienta de una caja negra 🔍:
Las mismas preguntas sirven para evaluar a cualquier proveedor crítico: revisa cómo hacer una auditoría de proveedores y qué permite detectar.
La Ley 30424 exime de responsabilidad a la empresa que adoptó e implementó un modelo de prevención antes del delito, y su reglamento incluye la verificación previa de proveedores y la debida diligencia sobre socios comerciales 🛡️. Ante la SMV no basta con decir que revisas a tus terceros: tienes que poder demostrarlo. Un motor con registro auditable deja esa evidencia de forma automática, caso por caso.
Más en qué exige hoy la Ley 30424 a las empresas en Perú, la debida diligencia empresarial en Perú: qué es y cómo aplicarla y KYC y KYB en Perú: qué son y cómo aplicarlos.
Un motor no se enciende de un día para otro. Un camino ordenado:
Un motor mal calibrado rechaza a buenos clientes o aprueba a malos. Revisa de forma periódica:
Profundiza en cómo prevenir pérdidas con clientes morosos en Perú y cómo identificar clientes de alta exposición antes de cerrar un negocio.
La parte más pesada de un motor es la capa de datos 😮💨. Con Sheriff ingresas un RUC y en segundos tienes, listos para alimentar tus reglas:
Así, tu motor no se queda con la foto del día de la aprobación. Mira cómo monitorear a una empresa con la que ya trabajas 🤠.
SUNAT, el OECE (ex OSCE), INDECOPI, el Poder Judicial, SUNAFIL, la información del sistema financiero y SUNARP, además de los datos de pago de tu propia empresa.
Quizás no necesitas automatizar la decisión, pero sí te sirve tener reglas escritas y un registro de cada evaluación. El motor se vuelve indispensable cuando el volumen crece o cuando varias personas evalúan con criterios distintos.
Depende de qué tan ordenada esté tu política. Con reglas definidas y fuentes ya integradas en una plataforma, la puesta en marcha puede tomar pocas semanas, incluida la etapa en paralelo.
Lo recomendable es que decida solo en los casos claros y derive a una persona los casos grises. Esa revisión también sirve para corregir y mejorar las reglas.
Ayuda, porque deja evidencia de la debida diligencia sobre terceros. Pero el modelo exige más: encargado de prevención, procedimientos de denuncia, capacitación y monitoreo continuo.
No cambian solas. Por eso conviene versionar las reglas: cada decisión queda asociada a la versión vigente cuando se tomó, y si lo necesitas puedes reevaluar la cartera con la regla nueva.
Normalmente por API: la evaluación se dispara desde tu ERP o tu CRM al crear un cliente o un proveedor, y el resultado vuelve al mismo sistema.
Sí. Las reglas cambian —con proveedores pesan más las inhabilitaciones y los incumplimientos laborales—, pero la lógica es la misma.
Mira la mora de los aprobados, la tasa de rechazo, cuántos casos van a revisión manual y cuántas decisiones revierte el equipo.
¿Sabes con quién estás haciendo negocios? 🤠 Activa tu demo en Sheriff y descúbrelo antes de firmar.
 Contáctanos