October 5, 2026
El Banco Central de Reserva del Perú (BCRP) puso reglas claras para quienes te ayudan a cobrar: pasarelas, adquirentes, facilitadores de pago y billeteras que afilian comercios 💳. Con la Circular N° 0026-2026-BCRP, publicada el 3 de octubre de 2026, aprobó el Reglamento del Servicio de Aceptación de Pagos, que rige desde el 1 de enero de 2027. Aquí te contamos qué cambia, a quién obliga y qué significa para tu empresa.
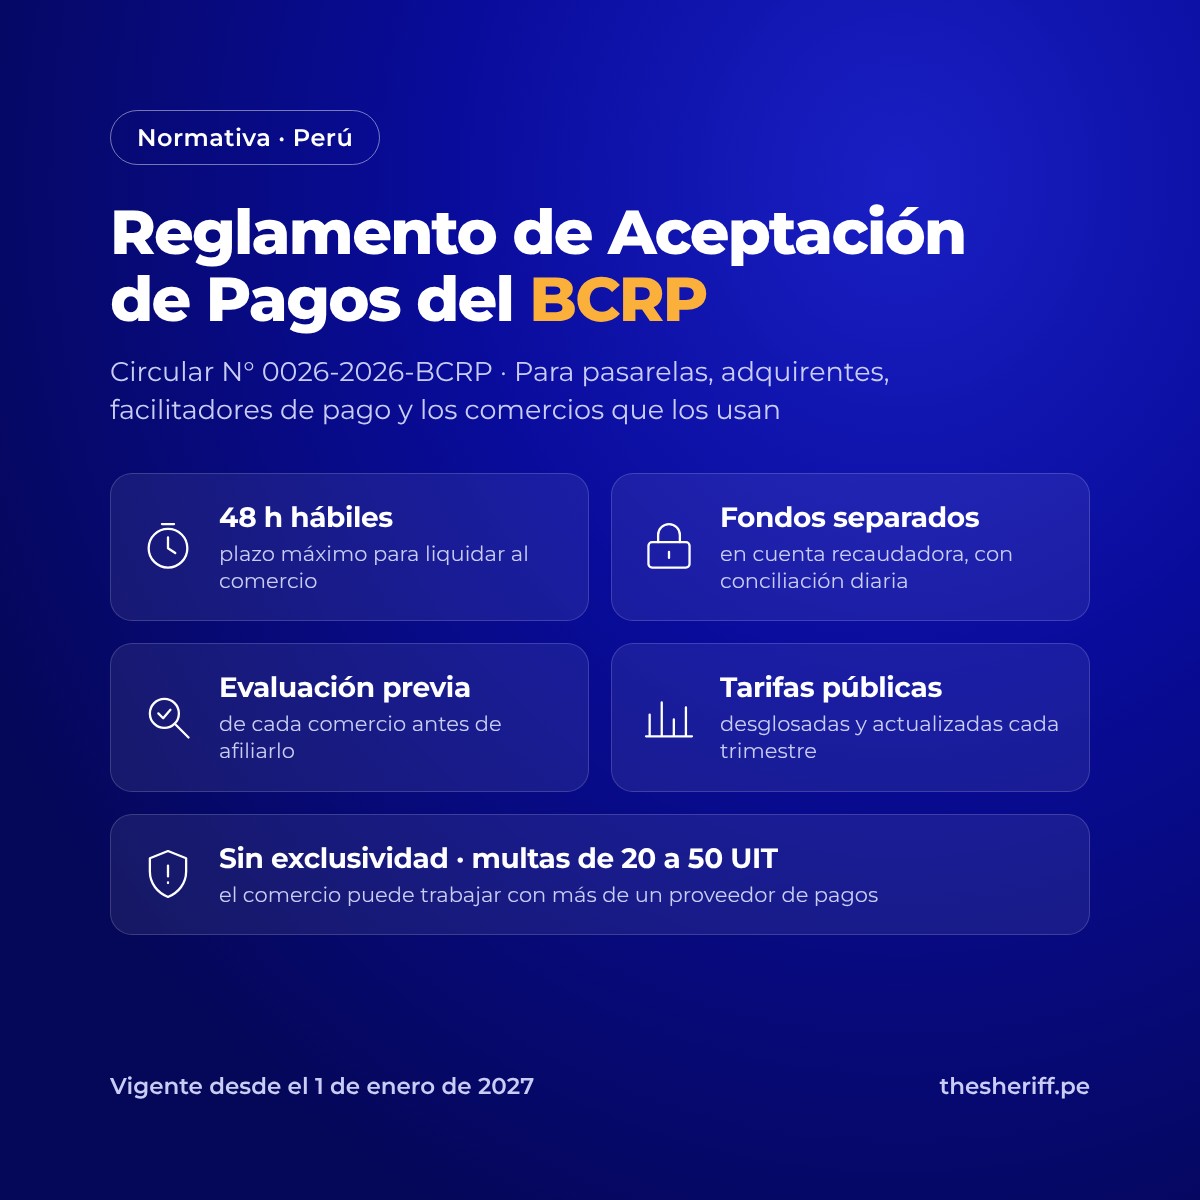
Es la norma que fija estándares mínimos comunes para todas las empresas que permiten a un comercio recibir pagos con tarjetas, QR, pagos inmediatos, botón de pago o POS. El BCRP la dictó como órgano rector del Sistema Nacional de Pagos, con base en la Ley N° 29440, y busca más seguridad, interoperabilidad, transparencia y competencia.
Según el reglamento, el servicio agrupa cuatro actividades 👇:
Ojo con el detalle: para ser considerado Aceptador de Pagos tienes que hacer las dos primeras juntas. Si solo das la tecnología o solo enrutas operaciones, no calificas. Y la última palabra sobre el alcance de cada actividad la tiene el BCRP.
Aplica a dos grupos: los Aceptadores de Pagos y las Infraestructuras de Pagos, con sus administradores y participantes. Ambos quedan sujetos a registro y autorización del BCRP según su Reglamento General.
También entran las Coopac de nivel 3 y 2B, como proveedores de servicios de pago de la categoría "otras entidades" y solo como participantes indirectos.
Estos son los puntos que más impactan en el día a día de comercios y proveedores de pago.
La plata de tus ventas debe llegar a tu cuenta en máximo 48 horas hábiles después de la transacción ⏱️. Solo hay excepciones justificadas: revisión por presunto fraude, contracargos o controversias, fallas operativas, falta de información o requerimientos de una autoridad. Si retienen fondos, el Aceptador debe avisarte al día hábil siguiente.
El dinero que se cobra a nombre de los comercios debe estar en una Cuenta Recaudadora, separada de la plata del Aceptador, y solo puede usarse para liquidar 🔒. Si el Aceptador no capta fondos del público, debe abrir esa cuenta en una Entidad Recaudadora: una empresa del sistema financiero con clasificación no inferior a B+ o una emisora de dinero electrónico que participe en el Sistema LBTR. Si esa entidad pierde la clasificación, hay 60 días calendario para cambiarla. Además, debe conciliar todos los días y guardar registros por 5 años.
Antes de afiliar a un comercio, el Aceptador debe evaluarlo 🔍, de forma proporcional a su modelo operativo. Como mínimo se verifica:
La información de los comercios debe actualizarse de forma periódica. En la práctica, es un KYB obligatorio para todo el ecosistema de pagos. Si quieres ver cómo se arma uno, revisa KYC y KYB en Perú: qué son y cómo aplicarlos.
Las tarifas de intercambio y las comisiones a comercios deben publicarse en la web, desglosadas por segmento e instrumento, y actualizarse al menos cada trimestre 📊. Cualquier alza se avisa con 30 días de anticipación, y el comercio puede terminar el contrato sin penalidad si no está de acuerdo. Además, los contratos no pueden exigir exclusividad ni condicionar tarifas o descuentos a usar un solo Aceptador. La permanencia solo vale si hubo desarrollos específicos para ese comercio.
El contrato con el comercio debe estar redactado de forma simple y clara ✍️, e incluir como mínimo:
Las multas van de 20 UIT hasta 50 UIT, y en los casos más graves el BCRP puede suspender el servicio. Con la UIT 2026 en S/ 5,500, eso significa entre S/ 110,000 y S/ 275,000 por infracción.
Depende de qué lado estés. Si vendes y cobras con POS, QR o link de pago, ganas certezas. Si eres fintech o proveedor de pagos, ganas obligaciones.
Si tu equipo aún no tiene un programa formal de cumplimiento, este es buen momento para partir. Te explicamos cómo en compliance empresarial: qué es y por qué es clave.
El nuevo reglamento pide verificar existencia, actividad económica, sanciones y señales de fraude antes de afiliar a un comercio. Con Sheriff ingresas un RUC y en segundos ves:
Pruébalo en datos de empresa por RUC y revisa también cómo identificar una empresa fachada antes de afiliarla.
Fuente: Circular N° 0026-2026-BCRP, diario oficial El Peruano.
Desde el 1 de enero de 2027. Fue aprobado por la Circular N° 0026-2026-BCRP, publicada en El Peruano el 3 de octubre de 2026. El BCRP puede otorgar hasta 90 días adicionales de adecuación si la entidad lo pide con sustento.
Es el proveedor de servicios de pago que contrata con comercios para que acepten pagos y, a la vez, gestiona la liquidación de esos fondos. Incluye a los adquirentes y facilitadores de pago regulados antes por la Circular N° 0027-2022-BCRP.
En máximo 48 horas hábiles después de la transacción, salvo excepciones como sospecha de fraude, contracargos, fallas operativas o requerimientos de una autoridad. Si retienen fondos, deben avisarle al comercio al día hábil siguiente.
No. Los contratos no pueden impedir que el comercio trabaje con otros Aceptadores ni condicionar tarifas o descuentos a la exclusividad. Solo se permite una permanencia temporal si el proveedor hizo desarrollos específicos para ese comercio.
Como mínimo, que el comercio exista, su actividad económica principal, que la cuenta de destino le corresponda, señales de fraude, reclamos, contracargos o sanciones, y que no se dedique a actividades ilegales.
¿Sabes con quién estás haciendo negocios? 🤠 Activa tu demo en Sheriff y descúbrelo antes de firmar.
 Contáctanos