October 16, 2026
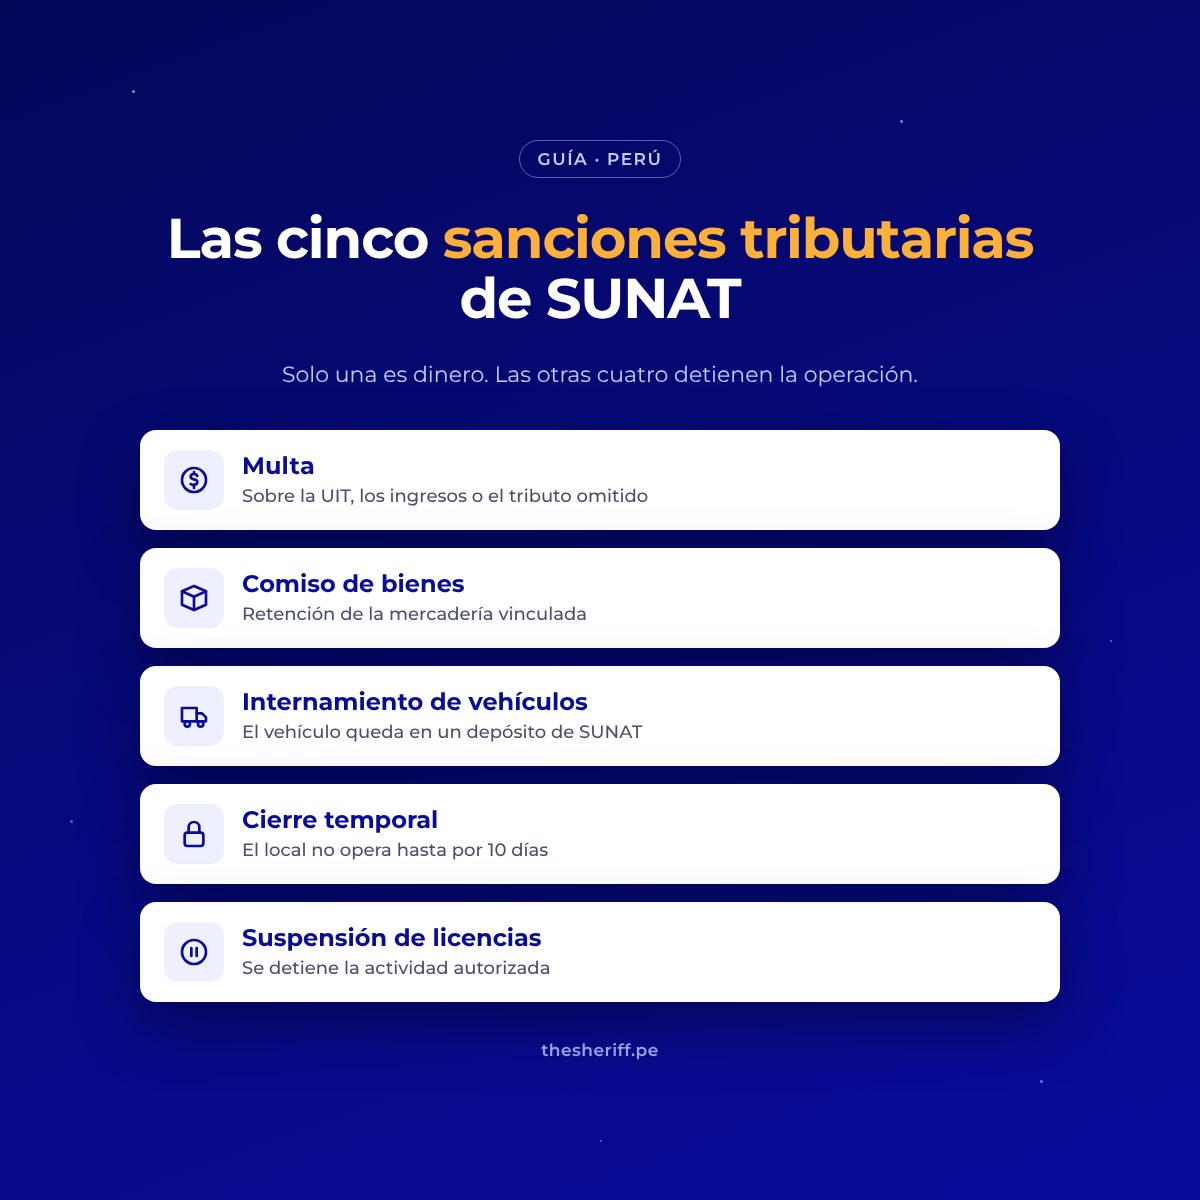
Cuando se habla de infracciones y sanciones tributarias, casi todo el mundo piensa en una multa 💸. Pero el Código Tributario contempla cinco clases, y cuatro de ellas no son dinero: el comiso de bienes, el internamiento temporal de vehículos, el cierre temporal del establecimiento y la suspensión de licencias. Esas cuatro detienen la operación de una empresa, y si esa empresa es tu proveedor, también pueden detener la tuya.
Según el artículo 164 del Código Tributario, una infracción tributaria es toda acción u omisión que viole normas tributarias, siempre que esté tipificada como tal. Y el artículo 165 agrega un detalle clave: la infracción se determina en forma objetiva 🧾. No importa la intención. Si no entregaste el comprobante, la infracción existe aunque haya sido un descuido.
Las infracciones tributarias se agrupan según la obligación que se incumple:
Muchas de ellas se detectan durante una fiscalización. Mira cómo funciona el procedimiento de fiscalización tributaria de SUNAT.
Es la sanción más común. Se calcula como un porcentaje de la UIT vigente cuando se cometió la infracción, de los ingresos netos o del tributo omitido, según las tablas del Código 💰. Para 2026, la UIT es de S/ 5,500. Si la multa no se paga, se actualiza con interés moratorio desde la fecha de la infracción.
La SUNAT retiene los bienes vinculados a la infracción, típicamente mercadería transportada o vendida sin comprobante 📦. El dueño tiene 10 días hábiles para acreditar su propiedad si los bienes no son perecederos, o 2 días hábiles si lo son. Para recuperarlos, debe pagar una multa del 15 % del valor de los bienes, con un tope de 6 UIT. Si no lo hace a tiempo, los bienes caen en abandono.
El vehículo con el que se cometió la infracción queda en un depósito de la SUNAT 🚚. Si nadie acredita su propiedad dentro de los 30 días calendario siguientes al acta, se declara en abandono. La SUNAT puede sustituir esta sanción por una multa de 4 UIT.
El local o la oficina se cierra por un número de días calendario, hasta 10 🔒. Durante el cierre, la empresa sigue obligada a pagar las remuneraciones de sus trabajadores, salvo las de quienes cometieron la infracción. Cuando el cierre no puede aplicarse, la SUNAT puede reemplazarlo por una multa calculada sobre los ingresos netos de la última declaración mensual, con un tope de 8 UIT.
La empresa pierde por unos días las licencias o autorizaciones que le otorgó el Estado para operar 📄. En la práctica, el efecto es parecido al de un cierre: la actividad autorizada se detiene.
Depende de la clase de sanción 🤔:
Por eso conviene vigilar a tus proveedores de forma continua. Mira cómo monitorear a una empresa con la que ya trabajas y cómo hacer una auditoría de proveedores y qué permite detectar.
Las multas y las fiscalizaciones de otra empresa están protegidas por la reserva tributaria: no puedes verlas 🔐. Pero sí puedes revisar las señales públicas que deja un problema tributario:
Mira cómo hacer una consulta de deuda SUNAT paso a paso, el reporte tributario para terceros: cómo obtenerlo y analizarlo, cómo buscar empresa por RUC y su información comercial clave y las nuevas reglas de RUC de SUNAT y qué datos actualizar.
Las sanciones tributarias las aplica la SUNAT por incumplir obligaciones tributarias. Las sanciones a proveedores del Estado las aplica el Tribunal de Contrataciones del OECE (antes OSCE) por infracciones en contrataciones públicas, y pueden ser multas o inhabilitaciones para contratar con el Estado 🏛️.
Son sistemas distintos, con registros distintos: una no implica la otra, y conviene revisar ambas. Mira la guía para identificar proveedores sancionados en Perú y las inhabilidades para contratar en Perú y cómo verificarlas.
El artículo 166 del Código Tributario permite que la SUNAT aplique las sanciones de forma gradual, según criterios objetivos 📉. En la práctica, la rebaja depende de cuándo subsanas la infracción y de si pagas la multa rebajada:
La gradualidad solo se puede pedir hasta antes de apelar ante el Tribunal Fiscal.
Revisar la situación tributaria de cada proveedor y cliente uno por uno no escala 😮💨. Con Sheriff ingresas un RUC y ves en segundos:
Profundiza en cómo saber las deudas de una empresa en Perú y la debida diligencia empresarial en Perú: qué es y cómo aplicarla 🤠.
Cinco: multa, comiso de bienes, internamiento temporal de vehículos, cierre temporal de establecimiento y suspensión de licencias, permisos, concesiones o autorizaciones.
No. Las infracciones tributarias se determinan en forma objetiva: basta con que ocurra el hecho, aunque haya sido un descuido.
Que el local u oficina no puede operar durante un número de días calendario, hasta 10, según la infracción y su frecuencia.
Sí. La empresa debe seguir pagando sus remuneraciones, salvo a los trabajadores responsables de la infracción.
Es la retención de los bienes vinculados a la infracción. Para recuperarlos hay que acreditar la propiedad en plazo —10 días hábiles si no son perecederos, 2 si lo son— y pagar una multa del 15 % de su valor, con un tope de 6 UIT.
Queda en un depósito de la SUNAT. Si nadie acredita su propiedad en 30 días calendario, cae en abandono. La SUNAT puede sustituir el internamiento por una multa de 4 UIT.
Porque un cierre, un comiso o un internamiento pueden detener sus entregas, y los problemas con comprobantes de pago pueden afectar el sustento de tu gasto y tu crédito fiscal.
No directamente: están protegidas por la reserva tributaria. Sí puedes revisar su Consulta RUC, su deuda coactiva remitida a centrales de riesgo y pedirle su Reporte Tributario para Terceros.
Un RUC suspendido o dado de baja, la condición de no habido, la deuda coactiva nueva o creciente y los cambios frecuentes de domicilio o de representantes.
Es el mecanismo que permite rebajar una sanción si subsanas la infracción y pagas la multa rebajada. La rebaja es mayor cuanto antes subsanes.
No necesariamente. Importan el tipo de sanción, si está vigente, si se repite y si afecta su capacidad de entregarte. Pide una explicación y ajusta condiciones según lo que encuentres.
Esta guía es información general y no reemplaza la asesoría de un especialista tributario.
¿Sabes con quién estás haciendo negocios? 🤠 Activa tu demo en Sheriff y descúbrelo antes de firmar.
 Contáctanos